
In de zomer van 2025 startte de stichting Multilateral Interchange Fees Claims procedures tegen Visa en Mastercard. Op 12 augustus jl. oordeelde de rechtbank Amsterdam dat de stichting beide partijen terecht in Nederland heeft gedagvaard. Deze blog bespreekt de vonnissen van de rechtbank, wat dit oordeel betekent en hoe de procedures verder gaan.
Visa en Mastercard betogen: ‘rechtbank Amsterdam is niet bevoegd’
Daarbij onder meer gesteund door een landelijk opererende hotelketen en een gerenommeerde horecaondernemer is de stichting vorig jaar in Nederland rechtszaken tegen Visa en Mastercard gestart. In deze procedures vordert de stichting namens Nederlandse ondernemers schadevergoeding.
De hoofdkantoren van Visa en Mastercard zijn niet in Nederland gevestigd. De Nederlandse rechter zou volgens Visa en Mastercard daarom niet bevoegd zijn kennis te nemen van het onrechtmatig handelen van deze partijen. De stichting zou selectief voor een procedure in Nederland hebben gekozen en daarmee misbruik van recht maken.
Rechtbank Amsterdam stelt Visa en Mastercard in het ongelijk
De rechtbank maakt in vonnissen van 12 augustus korte metten met het betoog van Visa en Mastercard. Nederlandse ondernemers ondernemen in Nederland, rekenen in Nederland af en houden in Nederland bankrekeningen aan. Volgens de rechtbank heeft de stichting Visa en Mastercard dan ook terecht in Nederland gedagvaard. De stichting doet niet aan ‘forum shopping’ en maakt ook geen misbruik van recht. Het tegendeel is volgens de rechtbank het geval. Mastercard, aldus de rechtbank “heeft geen enkel belang gesteld” bij haar betwisting van de bevoegdheid van de Amsterdamse rechtbank om kennis te nemen van de namens alle Nederlandse ondernemers ingestelde vorderingen. Het betwisten van de bevoegdheid van de rechtbank wordt slechts gevoerd “om de Stichting te schaden”.
De vonnissen nalezen? Dat kan hier en hier.
Wat betekent deze uitspraak en hoe gaat de procedure verder?
De rechtbank heeft Visa en Mastercard opgedragen zich eind dit jaar uit te laten over de vraag of de stichting de belangen van Nederlandse ondernemers mag behartigen. Als de rechtbank ook op die vraag een bevestigend antwoord geeft, moeten Visa en Mastercard verantwoording afleggen over hun onrechtmatig handelen.
Meld uw onderneming kosteloos aan
Om de claim tegen Visa en Mastercard kracht bij te zetten is het van belang dat zich zoveel mogelijk Nederlandse ondernemers als benadeelden aanmelden. Is uw onderneming nog niet aangemeld? Aanmelden is geheel kosteloos en kan eenvoudig en snel via https://overcharge.interchangeovercharge.nl/. Aanmelden werkt op basis van 'no cure, no pay'. De kosten van de rechtszaken worden volledig gedragen door een externe financier. Alleen als de procedures succesvol zijn ontvangt de financier een vergoeding. Van een uit te keren schadevergoeding gaat minimaal 75% naar gedupeerde ondernemers.
Op de hoogte blijven? Volg ons op LinkedIn, Facebook en Instagram.
Vragen? U kunt ons benaderen via info@interchangeovercharge.nl.
De Turkse mededingingsautoriteit heeft begin mei haar onderzoek naar Mastercard en Visa afgesloten. Daarvoor waren bindende toezeggingen van beide ondernemingen ten aanzien van onder meer interchange-tarieven voor grensoverschrijdende transacties noodzakelijk. De ontwikkelingen in Turkije zijn goed vergelijkbaar met eerdere ontwikkelingen in Europa, en zijn daarmee relevant voor de Nederlandse procedures van Stichting MIFC tegen Visa en Mastercard. In deze blog lichten wij dit toe.
Wat is er in het Turkse onderzoek besloten?
In april 2026 oordeelde de Turkse Competition Board dat Mastercard en Visa jarenlang de vrije concurrentie voor kaartbetalingen hebben belemmerd. Ter voorkoming van verdere juridische acties hebben beide partijen onder andere de volgende toezeggingen gedaan:
- Kortingen en incentives die Visa en Mastercard aan banken aanbieden zullen begrijpelijker, objectiever en evenrediger worden vastgesteld;
- De interchange-tarieven voor grensoverschrijdende transacties zullen worden verlaagd;
De gedane toezeggingen moeten leiden tot lagere kosten voor ondernemers.
Waarom is dit relevant voor Nederlandse ondernemers?
De Turkse casus vertoont sterke gelijkenissen met eerdere ontwikkelingen en bevindingen in Europa. De Europese Commissie concludeerde jaren geleden al dat de Visa en Mastercard in strijd met het mededingingsrecht handelen door de interchange-tarieven voor betalingen met buiten Europa uitgegeven betaalkaarten kunstmatig hoog te houden. Verder is zowel in de Europese Unie als in Turkije geconcludeerd dat ondernemers ten opzichte van Visa en Mastercard geen onderhandelingsruimte hebben. Visa en Mastercard zijn in staat eenzijdig de interchange-tarieven vast te stellen. Ondernemers in zowel Turkije als Nederland hebben geen andere keuze dan deze tarieven te betalen.
Het onderzoek van de Turkse mededingingsautoriteit en de vervolgens door Visa en Mastercard gedane toezeggingen passen in een breder internationaal patroon. Visa en Mastercard gebruiken wereldwijd hun dominante positie om eenzijdig en zonder concurrentie interchange-tarieven aan ondernemers op te leggen. Ontwikkelingen in Turkije steunen ons in de conclusie dat ook aan Nederlandse ondernemers in rekening gebrachte interchange-tarieven niet door de beugel kunnen.
Wat doet Interchange Overcharge?
Stichting MIFC (Interchange Overcharge) heeft namens Nederlandse ondernemers collectieve acties ingesteld tegen zowel Visa als Mastercard om de te veel betaalde interchange fees terug te vorderen. Meer informatie over onze zaken vindt u op https://interchangeovercharge.nl/veelgestelde-vragen/.
Hoe meer ondernemers zich als gedupeerde aanmelden, hoe sterker onze positie. Is uw onderneming nog niet als aangemeld? Aanmelden kan eenvoudig en snel via https://overcharge.interchangeovercharge.nl/. Aanmelden is kosteloos en werkt op basis van 'no cure, no pay'.
Op de hoogte blijven? Volg ons op LinkedIn, Facebook en Instagram.
Vragen? U kunt ons benaderen via info@interchangeovercharge.nl.
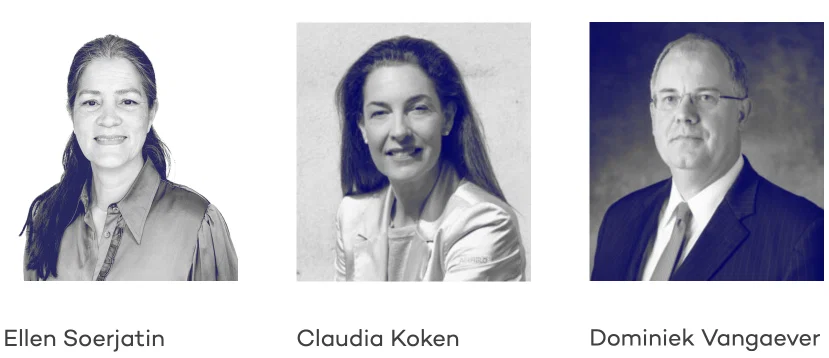
Raad van Bestuur Stichting Interchange Overcharge
De collectieve acties die Stichting Multilateral Interchange Fees Claims (MIFC) onder de naam Interchange Overcharge voert tegen Visa en Mastercard staan niet op zichzelf. Wereldwijd groeit zowel het aantal massaclaims als de publieke steun voor dergelijke collectieve acties tegen bedrijven die hun positie gebruiken om onnodige, ongeoorloofde of buitensporige kosten op te leggen aan ondernemers en consumenten. En steeds vaker wordt het recht succesvol ingezet als correctiemechanisme.
Zo ook in het Verenigd Koninkrijk, waar al jaren vergelijkbare rechtszaken lopen tegen Visa en Mastercard. Duizenden Britse bedrijven sloten zich aan bij collectieve vorderingen vanwege hoge transactiekosten bij interregionale betalingen. Het Competition Appeal Tribunal (CAT) oordeelde in juni 2025 unaniem dat de Multilateral Interchange Fees van Visa en Mastercard in strijd zijn met de mededingingswetgeving. Dat de rechters oordeelden dat alle interchange fees, waaronder die voor interregionale transacties en commerciële transacties, anticompetitief zijn, is een mijlpaal in een juridische strijd die al meer dan tien jaar loopt.
Hoewel er belangrijke verschillen zijn aan te geven tussen de Britse en de Nederlandse zaken, richten de collectieve acties van Interchange Overcharge zich op vergelijkbare praktijken: Visa en Mastercard legden jarenlang tot wel 2 % per transactie op voor betalingen met kaarten van buiten Europa. Ondernemers hadden geen enkele onderhandelingsruimte en moesten deze tarieven accepteren. Stichting Multilateral Interchange Fees Claims, een onafhankelijke organisatie zonder winstoogmerk, stelt dat dit in strijd is met het Europese mededingingsrecht en werkt samen met het internationale advocatenkantoor Scott+Scott om namens ondernemers compensatie te eisen.
Collectieve rechtszaken winnen terrein
Deze zaken zijn natuurlijk niet de enige waarin collectief wordt opgetreden tegen grote spelers. Zo wordt momenteel een zaak voorbereid tegen Booking.com, waarbij ook Nederlandse ondernemers erop gewezen worden dat ze mogelijk te hoge commissies hebben betaald. Booking.com gebruikte namelijk jarenlang zogeheten pariteitsclausules, waardoor hotels geen lagere prijzen of betere voorwaarden mochten aanbieden via andere boekingssites of hun eigen website.
Wat deze zaken gemeen hebben, is dat ze worden gevoerd tegen machtige marktspelers die eenzijdig de voorwaarden voor samenwerking bepalen en ondernemers weinig tot geen invloed laten. Daardoor ontstaat een onwenselijke machtsverhouding, komen de marges en inkomsten van de ondernemers onder druk te staan en ontstaat een situatie van oneerlijke concurrentie. Dankzij collectieve acties krijgen individuen en kleine partijen de mogelijkheid om zich te verenigen en samen op te treden tegen het onrecht door bedrijven die anders buiten bereik zouden blijven.
Grote deelname, geen financieel risico
De collectieve acties die Stichting Multilateral Interchange Fees Claims tegen Visa en Mastercard voert onder de naam Interchange Overcharge zijn toegankelijk voor alle Nederlandse ondernemers die vanaf 1992 Visa- of Mastercard-betalingen accepteerden van buiten Europa. Aanmelden is kosteloos, en er is geen financieel risico: de rechtszaak wordt gefinancierd door een procesfinancier, die alleen bij een succesvolle afloop een vergoeding ontvangt.
De kracht van dit soort acties zit in het collectief: hoe meer ondernemers zich aansluiten, hoe groter de druk én de impact. Niet alleen richting Visa en Mastercard, maar richting alle marktpartijen die denken zich aan concurrentieregels te kunnen onttrekken. Collectieve rechtszaken zijn daarmee niet alleen een route naar schadevergoeding, maar ook een instrument om markten eerlijker, transparanter en concurrerender te maken.